توکنومیکس (Tokenomics) به طراحی و ساختار اقتصادی یک توکن گفته میشود: عرضه چگونه ایجاد و تغییر میکند، توکن میان چه گروههایی توزیع شده، چه زمانی وارد گردش میشود و چه کاربرد یا مشوقی برای نگهداری یا مصرف آن وجود دارد. پیش از خرید، باید کاربرد واقعی توکن، عرضه فعلی و آینده، سهم دارندگان بزرگ، برنامه آزادسازی و شیوه تأمین پاداشها را کنار هم بررسی کنید. هیچیک از این معیارها بهتنهایی کیفیت پروژه یا مسیر قیمت را مشخص نمیکند.
برای نمونه، وقتی فقط یکچهارم عرضه برنامهریزیشده در گردش است، باید بدانیم باقی توکنها در اختیار چه کسانیاند و چه زمانی آزاد میشوند. در ادامه، روش خواندن این دادهها را با مثال عددی و چکلیست مرور میکنیم.
توکنومیکس چگونه بر عرضه و تقاضای یک توکن اثر میگذارد؟
قیمت از عرضه و تقاضا اثر میگیرد و توکنومیکس قواعد تغییر آنها را توضیح میدهد؛ از انتشار واحدهای جدید و آزادسازی سهم سرمایهگذاران تا هزینه خدمات و پاداش مشارکتکنندگان. پرسش اصلی این است که کاربران چرا توکن را مصرف یا نگهداری میکنند و دریافتکنندگان آن چه انگیزهای برای فروش دارند.
توکن در اقتصاد پروژه چه کاربردی دارد؟
توکن ممکن است برای پرداخت خدمات، رأیدهی، استیکینگ یا دسترسی به قابلیتی مشخص به کار رود. بررسی کنید آیا محصول واقعاً به این توکن نیاز دارد و کاربرد ادعایی در نسخه فعال محصول اجرا شده است یا فقط در برنامه آینده آمده است.
آیا کاربرد واقعی توکن الزاماً باعث افزایش تقاضا میشود؟
خیر. کاربر ممکن است توکن را فقط هنگام استفاده بخرد و بلافاصله خرج کند. حجم استفاده از محصول و نحوه انتقال منفعت اقتصادی به دارندگان نیز مهم است. بنابراین افزایش کاربران لزوماً به رشد تقاضای نگهداری توکن منجر نمیشود.
اگر هنوز تفاوت جایگاه فنی داراییها برایتان روشن نیست، راهنمای «کوین و توکن چه تفاوتی دارند؟» را ببینید. این تفاوت فنی، بهخودیخود درباره کیفیت توکنومیکس قضاوتی نمیکند.
ساختار عرضه توکن را چگونه ارزیابی کنیم؟
ابتدا عرضه در گردش (Circulating Supply) را که معمولاً مبنای مارکتکپ است، با عرضه کل (Total Supply) و حداکثر عرضه (Max Supply) مقایسه کنید. در منابع داده رایج، Total Supply معمولاً کل واحدهای ایجادشده منهای واحدهای سوزاندهشده را نشان میدهد و میتواند توکنهای قفلشده یا ذخیرهشده را هم شامل شود. Circulating Supply زیرمجموعهای است که همان منبع آن را در گردش عمومی در نظر میگیرد. Max Supply نیز سقف نظری یا پروتکلی عرضه است و بعضی پروژهها اصلاً سقف ثابتی ندارند. تعریف دقیق این شاخصها میان ارائهدهندگان داده میتواند متفاوت باشد؛ بنابراین هنگام مقایسه، تعریف همان منبع را مبنا قرار دهید.
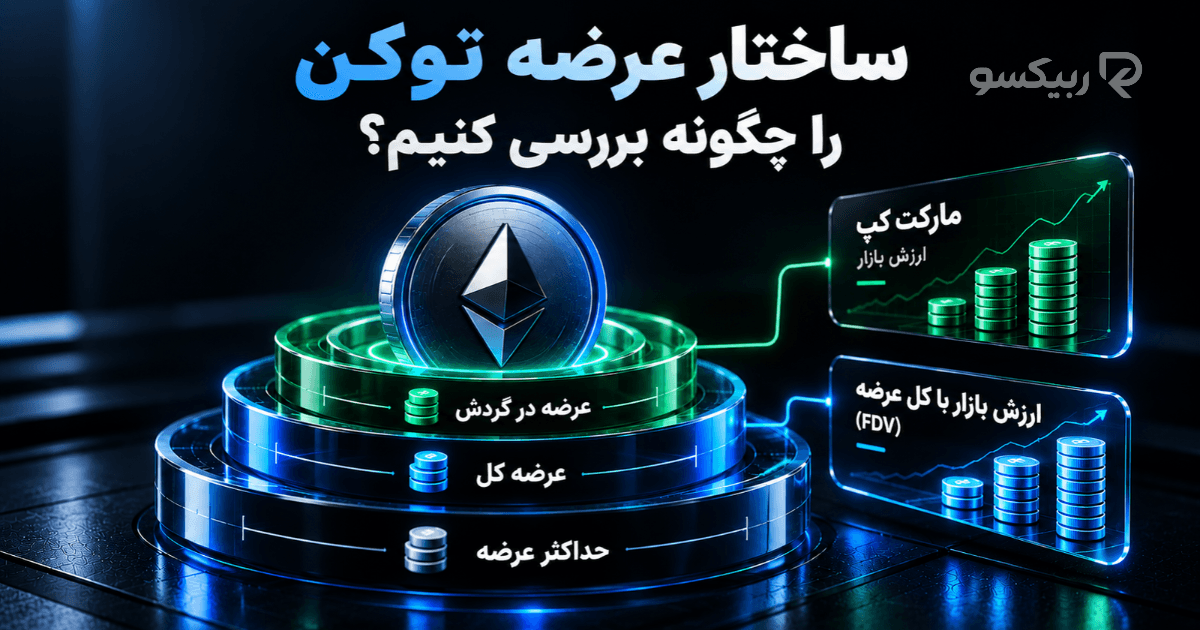
عرضه در گردش، عرضه کل و حداکثر عرضه چه اطلاعاتی میدهند؟
اگر سهم کوچکی از عرضه بالقوه در گردش است، زمان و مسیر احتمالی ورود بقیه را بررسی کنید. فاصله این اعداد فقط از قفلبودن توکنها ناشی نمیشود؛ صدور آینده، ذخایر پروژه و تعریف هر سایت داده نیز اثر دارند. برای همین درصدها را بدون تعریف منبع تفسیر نکنید.
نسبت FDV به مارکتکپ چه چیزی درباره عرضه آینده نشان میدهد؟
مارکتکپ ارزش بازار عرضه در گردش در قیمت فعلی است؛ در مقابل، FDV یا ارزشگذاری کاملاً رقیقشده، قیمت فعلی را در مبنای گستردهتری از عرضه ضرب میکند. مبنای FDV میان ارائهدهندگان داده کاملاً یکسان نیست؛ بعضی از Total Supply و بعضی در صورت وجود از Max Supply استفاده میکنند. بنابراین نسبت FDV به مارکتکپ را فقط با دانستن تعریف همان منبع تفسیر کنید. برای نمونه، اگر مارکتکپ ۲۰ میلیون دلار و FDV برابر ۸۰ میلیون دلار باشد، نسبت FDV به مارکتکپ برابر ۴ است. این اختلاف نشان میدهد مبنای عرضه در محاسبه FDV چهار برابر عرضه در گردش است؛ نه اینکه قیمت الزاماً افت خواهد کرد یا توکن «چهار برابر گران» است.
برای درک فرمول ارزش بازار و خطای قضاوت بر اساس قیمت هر واحد، مقاله «مارکت کپ چیست و چرا قیمت پایین نشانه ارزانبودن نیست؟» مکمل این بخش است.
توزیع توکن میان تیم، سرمایهگذاران و کاربران چرا مهم است؟
دو توکن با عرضه برابر میتوانند به دلیل توزیع متفاوت، ریسک یکسانی نداشته باشند. در جدول تخصیص (Token Allocation) سهم تیم، سرمایهگذاران اولیه، خزانه، مشوقها و فروش عمومی را ببینید و هر سهم را همراه با وضعیت قفل و زمان آزادسازی بخوانید.
سهم تیم، سرمایهگذاران اولیه و جامعه را چگونه بررسی کنیم؟
برای هر گروه بپرسید چه درصدی دارد، چه زمانی میتواند توکن را منتقل کند و چه کسی درباره آن تصمیم میگیرد. عنوان «جامعه» یا «اکوسیستم» تضمین توزیع گسترده نیست؛ ممکن است بخش مهمی در خزانه تحت کنترل تیم باقی مانده باشد.
تمرکز مالکیت توکن چه ریسکهایی ایجاد میکند؟
تمرکز مالکیت میتواند قدرت رأی یا فروش را در اختیار دارندگان محدودی بگذارد؛ بااینحال بزرگترین آدرسها لزوماً بزرگترین اشخاص نیستند. آدرس صرافی یا استخر نقدینگی ممکن است دارایی کاربران زیادی را نگهداری کند و یک مالک نیز میتواند چند آدرس داشته باشد. نوع آدرس را در کنار تخصیص رسمی بررسی کنید.
برنامه آزادسازی توکنها چه تأثیری بر عرضه آینده دارد؟
برنامه Unlock یا Vesting نشان میدهد چه مقدار از سهم هر گروه و در چه تاریخی از محدودیت انتقال یا دریافت خارج میشود. Unlock شدن بهتنهایی به معنی ورود فوری همان مقدار به عرضه در گردش یا فروش آن در بازار نیست. برای ارزیابی، اندازه آزادسازی پیشرو را در مقایسه با عرضه در گردش و نقدینگی همان بازار ببینید و مشخص کنید توکنهای آزادشده به چه گروهی میرسند.
در زمانبندی آزادسازی توکنها به چه چیزهایی توجه کنیم؟
مقدار، دریافتکنندگان، فاصله مراحل و نوع آزادسازی را ثبت کنید. آزادسازی یکباره با توزیع تدریجی یکسان نیست. همچنین ببینید زمانبندی قابل تغییر است یا نه و گزارشهای جدید با برنامه اولیه هماهنگاند. نبود برنامه شفاف خود یک ابهام مهم است.
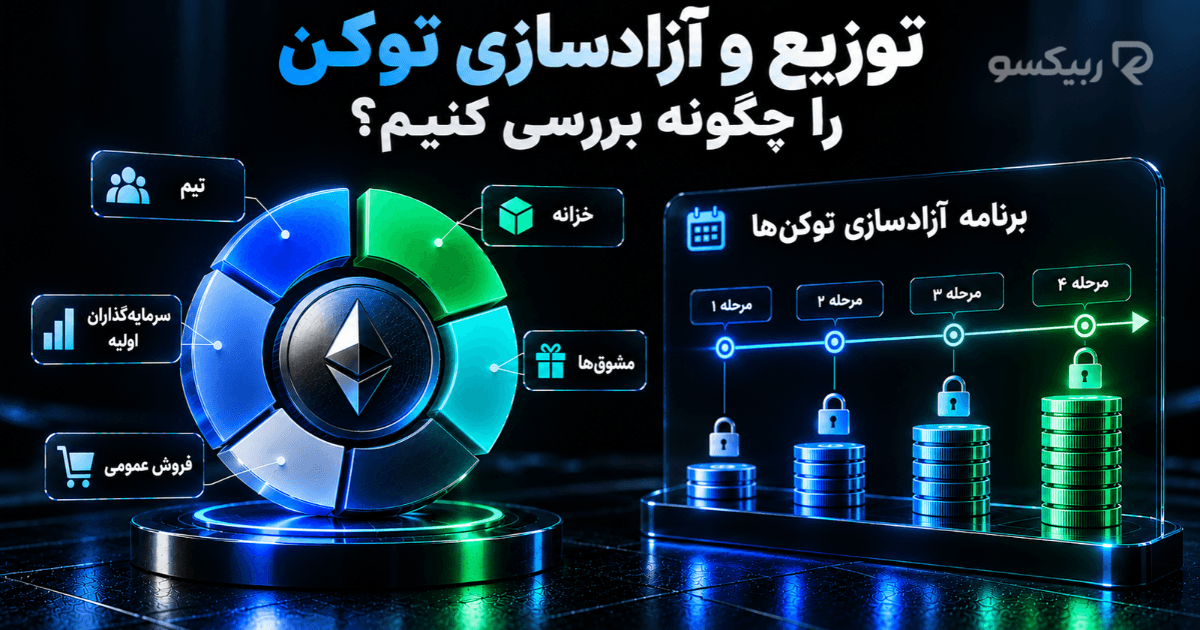
چرا حجم آزادسازی را باید با عرضه فعلی مقایسه کنیم؟
آزادشدن ۱۰ میلیون توکن برای پروژهای با یک میلیارد واحد در گردش کوچکتر از پروژهای با ۲۵ میلیون واحد در گردش است. در حالت دوم، این مقدار معادل ۴۰ درصد عرضه فعلی خواهد بود. بااینحال، آزادشدن توکن لزوماً به معنی ورود فوری آن به گردش طبق تعریف سایت داده یا فروش آن در بازار نیست. تصمیم دریافتکننده، انتقال به خزانه، شرایط نقدینگی و میزان تقاضا بر نتیجه اثر میگذارند.
مدل پاداشدهی و مصرف توکن چقدر پایدار است؟
پاداش میتواند مشارکت، نقدینگی یا امنیت شبکه را تقویت کند؛ اما منبع تأمین آن مهم است. توزیع پیوسته توکن جدید ممکن است عرضه را بالا ببرد و درآمد محصول هم لزوماً به دارندگان توکن نمیرسد.
پاداش استیکینگ و مشوقهای پروژه از کجا تأمین میشوند؟
پاداش ممکن است از انتشار توکن جدید، کارمزد خدمات یا ذخایر قبلی تأمین شود. نرخ پاداش تبلیغشده را با سود خالص اشتباه نگیرید؛ اگر عرضه افزایش یابد، سهم نسبی دارندگانی که پاداش نمیگیرند میتواند کاهش پیدا کند. پاداش بالا تضمین پایداری نیست.
انتشار توکن و توکنسوزی چه نقشی در تعادل عرضه و تقاضا دارند؟
انتشار واحدهای جدید میتواند عرضه را بیشتر کند و توکنسوزی واقعی بخشی از آن را حذف کند؛ اما اثر قیمتی به مقدار، زمانبندی و تقاضا وابسته است. اعلام توکنسوزی با اجرای قابلراستیآزمایی آن یکسان نیست. جزئیات مکانیزمها موضوع مقاله مستقلی است.
اطلاعات توکنومیکس را از کجا پیدا کنیم و چطور اعتبار آنها را بسنجیم؟
از بخش Tokenomics در وبسایت یا مستندات رسمی پروژه شروع کنید. سپس اعداد عرضه و ارزشگذاری را با یک منبع داده بازار و وضعیت قرارداد را با Explorer همان شبکه تطبیق دهید. تاریخ داده و تعریف شاخصها را ثبت کنید؛ اختلاف اعداد همیشه به معنی خطای یکی از منابع نیست و میتواند از تفاوت روش محاسبه Circulating Supply، Total Supply یا FDV ناشی شود.
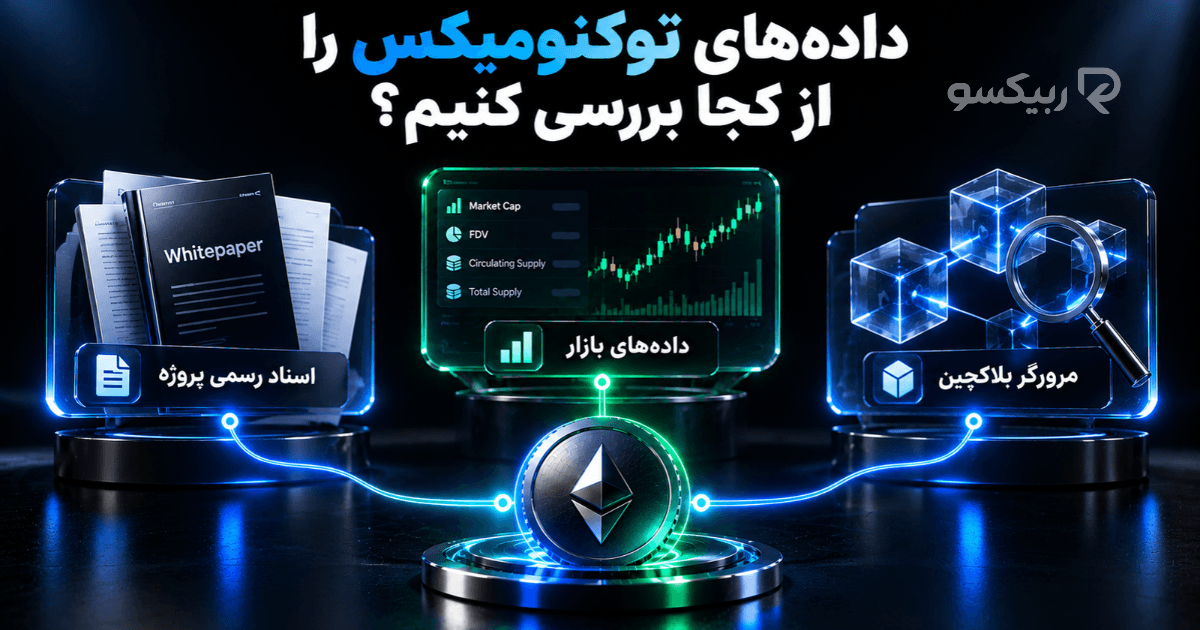
اسناد رسمی پروژه چه اطلاعاتی درباره اقتصاد توکن ارائه میکنند؟
در اسناد رسمی، جدول تخصیص، سیاست صدور، زمانبندی آزادسازی، منبع مشوقها و اختیار تغییر قواعد اقتصادی را پیدا کنید. اگر وضعیت قفل توکنها یا کنترل خزانه روشن نیست، داده ناقص است. ادعای «عرضه ثابت» یا «سوزاندن خودکار» نیز باید با سازوکار اجرایی سازگار باشد.
چگونه اطلاعات عرضه و توزیع را با دادههای بلاکچین تطبیق دهیم؟
داده آنچین بهتنهایی مالک واقعی هر آدرس یا معیار عرضه در گردش سایتهای داده را مشخص نمیکند. قرارداد خزانه یا قفل را از آدرس صرافی و استخر نقدینگی تفکیک کنید. در صورت اختلاف مهم، بهجای انتخاب عدد مطلوب، روش محاسبه و گزارشهای بهروز پروژه را بررسی کنید.
برای یک بررسی عملی، این پنج مرحله را انجام دهید: ۱) شبکه و آدرس قرارداد را از وبسایت رسمی بردارید؛ ۲) عرضه در گردش و FDV را با تاریخ ثبت در سایت داده ببینید؛ ۳) جدول تخصیص و زمانبندی آزادسازی را از مستندات رسمی استخراج کنید؛ ۴) موجودی خزانه و قراردادهای قفل شناختهشده را در مرورگر بلاکچین بررسی کنید؛ ۵) اختلاف اعداد و اطلاعات نامشخص را جداگانه یادداشت کنید.
مثال عملی؛ چگونه توکنومیکس یک پروژه فرضی را تحلیل کنیم؟
فرض کنید پروژه فرضی «آرمان» ۱۰۰ میلیون توکن حداکثر عرضه دارد و ۲۵ میلیون واحد آن طبق داده فعلی در گردش است. قیمت فرضی هر واحد ۰٫۸ دلار است؛ بنابراین مارکتکپ جاری ۲۰ میلیون دلار و با فرض استفاده از سقف ۱۰۰ میلیونی در FDV، ارزشگذاری کاملاً رقیقشده ۸۰ میلیون دلار خواهد بود. در این مثال، سهم تیم ۲۰ درصد و سهم سرمایهگذاران اولیه ۱۵ درصد از کل تخصیص است؛ فرض میکنیم زمان آزادسازی و امکان فروش این سهمها هنوز باید از مستندات بررسی شود.
طبق برنامه فرضی، طی ۱۲ ماه آینده ۱۰ میلیون توکن از محدودیت خارج میشود؛ معادل ۴۰ درصد عرضه در گردش فعلی. اگر تمام این مقدار واقعاً وارد عرضه در گردش شود و هیچ تغییر دیگری در عرضه رخ ندهد، رقم آن از ۲۵ به ۳۵ میلیون میرسد. با فرض ثابتماندن قیمت ۰٫۸ دلار، مارکتکپ حسابی ۲۸ میلیون دلار خواهد بود. این محاسبه پیشبینی قیمت، فروش همه توکنها یا ورود سرمایه جدید نیست.
داده بررسیشده | برداشت اولیه | سؤال بعدی |
۲۵ میلیون از ۱۰۰ میلیون در گردش | بخش بزرگی هنوز خارج از گردش است | چه مقدار، چه زمانی و از چه مسیری وارد گردش میشود؟ |
آزادسازی ۱۰ میلیون در یک سال | معادل ۴۰٪ عرضه فعلی است | این سهم متعلق به چه کسانی است و در چند مرحله آزاد میشود؟ |
۳۵٪ سهم تیم و سرمایهگذاران | ممکن است تمرکز تصمیم یا فروش ایجاد کند | چه مقدار قفل است و مالکیت نهایی چگونه توزیع شده؟ |
FDV برابر چهار برابر مارکتکپ | شکاف قابلتوجه میان دو مبنای عرضه وجود دارد | مبنای محاسبه FDV چیست و تقاضا چگونه شکل میگیرد؟ |
این مثال بهتنهایی پاسخ خرید یا نخریدن نمیدهد. برای ارزیابی پروژه باید دریافتکنندگان توکنهای آزادشده، انگیزه فروش آنها و نقدینگی بازار را نیز بررسی کرد. حجم قابلتوجه آزادسازی فقط دلیلی برای بررسی دقیقتر است.
برای سنجش میزان فعالیت بازار در کنار عرضه و ارزشگذاری، راهنمای «حجم معاملات چیست؟» را ببینید.
در این مرحله راهنمای «نقدینگی بازار چیست و چرا بعضی بازارها راحتتر معامله میشوند؟» میتواند به تفسیر ریسک اجرای معامله کمک کند.
اشتباهات رایج هنگام تحلیل توکنومیکس کداماند؟
عرضه محدود همیشه بهتر نیست؛ ممکن است بخش بزرگی از همان سقف هنوز آزاد نشده باشد. نبود سقف ثابت نیز بدون دانستن نرخ صدور و میزان تقاضا، بهتنهایی نشانه ضعف اقتصادی پروژه نیست.
FDV بالا بهخودیخود گرانبودن توکن را ثابت نمیکند. این شاخص با قیمت فعلی و یک مبنای مشخص عرضه محاسبه میشود. کاربرد، تقاضا، زمان ورود عرضه و ارزشگذاری پروژه نیز در تفسیر آن اهمیت دارند.
آزادسازی توکن لزوماً باعث افت قیمت نمیشود و توکنسوزی هم افزایش قیمت را تضمین نمیکند. همچنین جدول تخصیص، بدون بررسی کنترل واقعی خزانه و آدرسهای مرتبط، تصویر کاملی از تمرکز مالکیت نمیدهد.
چکلیست بررسی توکنومیکس پیش از خرید
برای هر توکن، پیش از تصمیمگیری این موارد را در یک یادداشت کوتاه ثبت کنید. اگر دادهای در دسترس نیست، آن را «نامشخص» بگذارید؛ با حدس جای خالی را پر نکنید.
- ۱
کاربرد توکن را در محصول واقعی مشخص کنید؛ آیا استفاده از خدمات به داشتن یا مصرف آن وابسته است؟
- ۲
عرضه در گردش، عرضه کل و حداکثر عرضه یا نبود سقف ثابت را همراه با تاریخ ثبت کنید.
- ۳
مارکتکپ و FDV را از یک مبنای زمانی و با اطلاع از تعریف عرضه در محاسبه مقایسه کنید.
- ۴
سهم تیم، سرمایهگذاران، خزانه و جامعه را با وضعیت قفل یا آزادی هر بخش بررسی کنید.
- ۵
مقدار آزادسازیهای پیشرو را بهصورت درصدی از عرضه فعلی و بر اساس زمانبندی ثبت کنید.
- ۶
منبع پاداشها، امکان صدور جدید و سازوکار مصرف یا سوزاندن توکن را روشن کنید.
- ۷
ارقام حساس را با اسناد رسمی، داده بازار و مرورگر شبکه تطبیق دهید؛ ابهامها را جدا بنویسید.
آیا توکنومیکس خوب میتواند رشد قیمت را تضمین کند؟
خیر. ساختار اقتصادی مناسب میتواند بعضی ریسکها را کمتر کند، اما قیمت به تقاضا، شرایط بازار، اجرای پروژه، نقدینگی و عوامل دیگر هم وابسته است.
آیا همه توکنها حداکثر عرضه مشخصی دارند؟
خیر. بعضی پروژهها سقف ثابت دارند و برخی اجازه صدور واحدهای جدید را طبق قواعد پروتکل یا حاکمیت فراهم میکنند. در هر مورد باید نرخ و شرایط عرضه را بررسی کرد.
آیا توکنومیکس یک پروژه پس از عرضه میتواند تغییر کند؟
بله، در برخی پروژهها با رأی حاکمیتی، تغییر قرارداد یا تصمیم نهاد کنترلکننده، پارامترهای اقتصادی قابل اصلاحاند. میزان اختیار تغییر به طراحی همان پروژه بستگی دارد.
آیا توکنومیکس بهتنهایی برای تصمیم خرید کافی است؟
خیر. توکنومیکس فقط اقتصاد دارایی را توضیح میدهد. امنیت، کیفیت محصول، نقدینگی، ریسک قرارداد و شرایط معامله نیز باید بهصورت مستقل سنجیده شوند.
آیا FDV بالا یعنی توکن بیشازحد گران است؟
خیر. FDV یک ارزشگذاری فرضی بر اساس قیمت فعلی و یک مبنای گستردهتر از عرضه است. فاصله زیاد FDV و مارکتکپ میتواند نشانهای برای بررسی عرضه آینده باشد، اما بهتنهایی درباره ارزندگی، قیمت آینده یا شدت فشار فروش نتیجه قطعی نمیدهد.
آیا آزادسازی توکن حتماً باعث افت قیمت میشود؟
خیر. Unlock فقط محدودیت بخشی از توکنها را تغییر میدهد. اثر بازار به اندازه آزادسازی نسبت به عرضه در گردش، دریافتکنندگان، تصمیم آنها برای نگهداری یا فروش، نقدینگی و تقاضای همان زمان بستگی دارد.
جمعبندی؛ قبل از خرید، اقتصاد توکن را بررسی کنید
توکنومیکس کاربرد، عرضه، توزیع و مشوقهای اقتصادی توکن را روشن میکند، اما بهتنهایی معیار خرید نیست. پیش از تصمیم، عددهای عرضه و آزادسازی را با اطلاعات رسمی و دادههای شبکه تطبیق دهید و چکلیست بالا را برای توکن موردنظرتان تکمیل کنید.
اگر این مقاله را برای ارزیابی پروژههای غیر بیتکوینی میخوانید، راهنمای «آلتکوین چیست و چه تفاوتی با بیتکوین دارد؟» چارچوب گستردهتری برای بررسی کاربرد، عرضه، نقدینگی و ریسک هر پروژه ارائه میدهد.